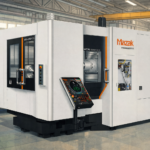
五軸横型MCの牧野 a500Zを導入
牧野のa500Z五軸横型マシニングを導入したものの、
思ったほど稼働していない。
EV向け案件を見込んで投資したが、計画そのものが止まってしまった。
売却するべきか。
それとも次の仕事が見つかるまで保有するべきか。
そんな判断を先送りしている企業も少なくありません。
設備投資が失敗だったのかどうかは、導入時には分かりません。
むしろ多くの場合、投資判断そのものは合理的です。
問題は、その後に市場環境が変わることです。
今回は、EVバッテリーケース量産案件を見込んで牧野a500Z五軸横型マシニングセンターとパレットラインを導入した茨城県の加工会社H社の事例を紹介します。
【注記】
本記事の事例は、お客様の守秘義務保護のため、複数事例をもとに構成・脚色しています。実際の企業名・人物名・設備構成とは異なりますが、製造業で実際に起こり得る意思決定プロセスを再現しています。
なぜ5軸横型のa500Zを導入し失敗したのか?
茨城県内にあるH社は従業員48名の精密加工会社でした。
主な顧客は自動車関連メーカーと産業機械メーカーです。
売上高は約12億円。
長年、自動車部品加工を中心に事業を展開してきました。
2021年頃からEV関連の引き合いが増え始めます。
その中で有力顧客から持ち込まれたのが、
EV向け大型バッテリーケースの量産案件でした。
案件規模は非常に大きく、
量産開始後は年間数億円規模の売上が期待されていました。
試作品評価も順調。
顧客側からも前向きな説明が続いていました。
H社の社長はこう考えました。
「今ここで設備を入れなければ競合に仕事を取られる」
そこで選定されたのが牧野a500Zでした。
五軸加工による複雑形状への対応。
将来の無人運転。
量産対応。
さらに夜間運転を前提にパレットラインも構築します。
設備投資総額は約2億8,000万円。
銀行融資に加え、一部補助金も活用しました。
社内では過去最大級の投資でした。
当時は誰も、この判断を無謀だとは思っていませんでした。
期待と現実のギャップ
設備導入後、
立ち上げ準備は順調に進みました。
治具設計も完了。
加工条件も検証。
量産開始を待つだけの状態になりました。
しかし状況が変わります。
EV市場全体の成長予測が鈍化し始めたのです。
海外メーカーの設備投資見直し。
販売計画の修正。
原材料価格の高騰。
顧客企業は新工場建設計画の再検討に入ります。
その後、
量産工場建設計画は正式に凍結されました。
つまり、
H社が見込んでいた案件自体が消滅したのです。
設備の問題ではありません。
品質の問題でもありません。
顧客都合による市場環境の変化でした。
しかし結果として残ったのは、
稼働先のないa500Zでした。
a500Zの稼働率は20%未満へ
導入当初に想定していた稼働率は80%以上でした。
夜間無人運転も前提でした。
ところが案件凍結後は、
既存案件を流しても稼働率は20%未満。
月によっては10%台になることもありました。
機械は止まっていても資産です。
止まっているからといって支払いが止まるわけではありません。
減価償却と返済は続く
毎月の返済額は重くのしかかりました。
売上は発生しない。
しかし銀行への返済は続く。
減価償却費も計上される。
設備投資時には問題なかった利益計画も崩れ始めます。
経理担当者からは、
「この設備単体では採算が見えない」
という声も出始めました。
電気代と保守費も無視できない
大型設備は保有しているだけでもコストが発生します。
定期点検。
保守契約。
周辺設備管理。
空調管理。
電気代そのものは稼働率低下で減りましたが、
設備維持コストは残ります。
工場長は、
「止まっている機械ほどもったいないものはない」
と感じていました。
売却判断を難しくした理由
設備が不要なら売ればよい。
外部から見ればそう見えます。
しかし実際はそれほど単純ではありません。
「また案件が復活するかもしれない」
最も大きかったのは期待でした。
顧客から完全中止とは言われていません。
凍結です。
つまり再開の可能性がゼロではありません。
設備を売った直後に案件が再開したらどうするのか。
この不安が判断を遅らせました。
銀行との関係
銀行も設備投資時には前向きでした。
しかし案件凍結後は状況が変わります。
融資審査時の事業計画。
実際の受注状況。
差異の説明が必要になります。
社長は定例面談のたびに、
設備の活用計画について質問を受けるようになりました。
売却する場合も、
残債との関係を整理しなければなりません。
単純な機械処分では済まない問題でした。
社内の意見が割れた
営業部門は保有継続を主張しました。
「EV市場は必ず戻る」
という見方です。
一方で製造現場は違いました。
「空いているスペースを別案件に使いたい」
という意見です。
a500Zとパレットラインは相応の設置面積を占有します。
稼働していない設備が工場レイアウトを固定していました。
経理部門はさらに厳しい見方でした。
「資金を固定化している」
という考えです。
社内で結論は簡単には出ませんでした。
設備の価値を把握しないまま悩み続けていませんか?
設備を残すべきか。
活用方法を探すべきか。
整理するべきか。
その判断材料になるのが現在の資産価値です。
売却前提ではなく、
まずは現状を数字で把握することが重要です。
設備価値の確認や今後の選択肢整理について相談したい場合はこちら。
お問い合わせ先
なぜ今、a500Zの見直しを決断したのか
転機になったのは職人の退職でした。
五軸加工を担当していたベテラン技術者が定年を迎えたのです。
後任育成も進んでいませんでした。
もし案件が復活したとしても、
すぐ量産体制を再構築できる保証はありません。
さらにメーカーサポートの将来も検討材料になりました。
NC装置や制御系統は長期保有するほど故障リスクが増えます。
稼働していない設備でも経年劣化は進みます。
社長は初めて、
「保有し続けることにもコストがある」
と認識しました。
議論の結果、
設備を残す理由ではなく、
設備を残す根拠を整理する方向へ変わっていきました。
感情ではなく数字で判断しようという流れです。
この事例から学べること
このケースで失敗したのは設備ではありません。
a500Zそのものは高性能な設備です。
問題だったのは、
設備投資の前提条件が変わったことでした。
製造業ではよくあります。
半導体案件が消える。
EV案件が縮小する。
海外移転が決まる。
補助金事業が終了する。
M&Aで生産体制が変わる。
どれも設備の性能とは関係ありません。
しかし経営には大きな影響を与えます。
だからこそ重要なのは、
設備を持つことではなく、
定期的に設備の役割を見直すことです。
稼働率。
利益率。
保守費。
返済残高。
工場スペース。
人材状況。
これらを総合的に評価する必要があります。
まとめ
H社が直面した問題は、
設備投資の失敗というより、
市場環境の急変でした。
導入当時の判断は合理的でした。
顧客の計画も現実的でした。
しかし市場は予想通りには動きません。
製造業の経営では、
設備を導入する判断と同じくらい、
設備を見直す判断も重要になります。
放置している間にも、
返済は続きます。
減価償却も進みます。
人材も変化します。
重要なのは売却することではありません。
判断を放置しないことです。
現在の価値を把握し、
活用・保有・整理という選択肢を比較しながら意思決定することが、将来の経営リスクを小さくする第一歩になります。
設備の将来を考えるために
設備を手放すかどうかを決める前に、
今どの程度の価値が残っているのか。
あと何年活用できるのか。
保有コストはどのくらいか。
そうした情報を整理することが大切です。
現状把握ができれば、保有継続・転用・更新・整理など複数の選択肢を比較できるようになります。
設備の価値確認や今後の方向性整理でお悩みの方は、お気軽にご相談ください。
お問い合わせ
機械の買取査定・ご相談はこちらからお気軽にお問い合わせください。