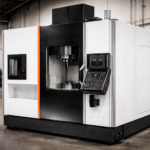
EV案件用に導入した5軸マシニングの行方は?
オークマ MU-400V IIを導入したものの、思ったほど稼働していない。
EV向け部品の試作案件をきっかけに設備投資をしたが、量産化されず、機械だけが工場に残っている。
そんな状況はありませんか?
本記事は、機械の性能紹介ではありません。
EV案件を見込んで設備投資を行った愛知県の自動車部品金型メーカーが、なぜ売却という判断に至ったのか。
その意思決定の流れを、現場目線で整理します。
【注記】
本記事の事例は、お客様の守秘義務保護のため、複数事例をもとに構成・脚色しています。実際の企業名・人物名・設備構成とは異なりますが、製造業で実際に起こり得る意思決定プロセスを再現しています。
私自身、これまで多くの加工業者様から五軸マシニングセンタの売却相談を受けてきましたが、「まだ使えるから」「いつか案件が戻るかもしれないから」という理由で判断を先延ばしにされるケースを何度も見てきました。早すぎる判断も、遅すぎる判断も、どちらも会社の体力を削ります。だからこそ、まずは現状を客観的に整理することが第一歩だと、現場でいつも感じています。お問合せもお気軽にどうぞ。
なぜオークマ MU-400V IIを導入したのか
舞台は愛知県西三河エリア。
従業員32名の自動車部品向け金型メーカーです。
主な顧客は、Tier1部品メーカーとその協力会社。
もともとはエンジン周辺部品、アルミダイカスト部品、トランスミッション関連の金型製作を得意としていました。
転機になったのは、主要顧客から持ち込まれたEV向けインバータケースの試作案件でした。
形状は複雑で、加工面も多く、従来の3軸マシニングでは段取り替えが多くなります。
社内では、5軸加工機の導入が検討されました。
そこで候補に上がったのがオークマ MU-400V IIです。
設備投資額は、本体、周辺装置、治具、工具、搬入費を含めて約4,800万円。
社長にとっては大きな投資でした。
それでも導入を決めた理由は明確でした。
EV化が進めば、従来のエンジン部品の仕事は減る。
その一方で、インバータケースやモーター関連部品の金型需要は伸びる。
今のうちに5軸加工の実績を作っておけば、次の仕事を取れる。
そう考えたのです。

期待と現実のギャップ
導入直後は、社内にも前向きな空気がありました。
試作加工では、オークマ MU-400V IIの効果も出ました。
段取り回数は従来より減り、加工精度の安定にもつながりました。
若手技術者も5軸加工のプログラムを学び、社内には「これでEV案件に対応できる」という期待がありました。
しかし、問題はその後でした。
試作したインバータケース案件は、量産化されませんでした。
顧客側で設計変更が入り、さらに海外拠点での生産検討も進みました。
結果として、国内での金型量産案件にはつながらなかったのです。
当初は月160時間以上の稼働を見込んでいました。
しかし実際の稼働は、導入後1年目で月60〜80時間。
2年目には月30時間前後まで落ち込みました。
空いた時間に既存金型の加工を載せようとしましたが、すべての仕事が5軸機に向いているわけではありません。
治具の準備やプログラム作成に時間がかかり、単価の低い仕事では採算が合いませんでした。

売却判断を難しくした理由
売却の話は、すぐには出ませんでした。
社長にも工場長にも、簡単には割り切れない思いがありました。
「EV対応のために入れた設備を、もう手放すのか」
「また似た案件が来るかもしれない」
「銀行にはどう説明するのか」
そうした迷いがありました。
稼働率の低下
一番大きかったのは稼働率です。
設備としては問題ありません。
しかし仕事がありません。
月30時間前後の稼働では、減価償却、保守費、電気代、工具費を考えると、固定費を吸収できませんでした。
現場では、空いている機械を見るたびに「もったいない」という声が出ていました。
ただ、もったいないから置いておくことが、本当に会社にとって良いのか。
そこが議論になりました。

段取り時間と人材不足
オークマ MU-400V IIを活かすには、5軸加工の考え方が必要です。
しかし社内で本格的に扱える人材は、工場長と若手1名だけでした。
若手は前向きでしたが、通常業務と並行してプログラム作成、工具選定、治具検討を行うには負担が大きい状況でした。
さらに、熟練職人が定年退職を控えており、現場全体の人員配置も厳しくなっていました。
5軸機を残すなら、人材育成も含めて投資を続ける必要があります。
機械を買っただけでは、仕事は回りません。
その現実が見えてきました。
利益率の悪化
試作案件は単価が高く見えます。
しかし、設計変更、短納期対応、手戻りが多く、実際の利益率は想定ほど高くありませんでした。
量産金型につながれば回収できる。
そう考えて受けた試作でしたが、量産が消えたことで前提が崩れました。
既存の仕事に流用しても、段取りやプログラム作成の時間が増え、利益率はむしろ下がる案件もありました。
銀行対応
設備投資には銀行借入も使っていました。
社長が悩んだのは、銀行への説明です。
「EV向けの将来投資」として説明して導入した設備を、数年で売却する。
それは失敗を認めるようで、心理的な抵抗がありました。
しかし、試算表を見ながら銀行担当者と話すと、論点は変わりました。
使っていない設備を抱え続けるより、資産価値が残っているうちに現金化し、財務を軽くする。
その方が経営判断として合理的ではないか。
銀行側も、感情ではなく資金繰りと今後の受注計画を見ていました。
工場スペースの問題
工場内のスペースも課題でした。
オークマMU-400V IIそのものに加え、周辺工具、治具、材料置き場が必要です。
稼働していない設備が良い場所を占めていることで、既存設備の動線にも影響が出ていました。
新しい検査スペースを作る計画もありましたが、場所が足りません。
使っていない設備を残すことで、次の改善が止まっていたのです。
ここまでの整理
| 要因 | 導入時の想定 | 実際の結果 | 主な原因 |
|---|---|---|---|
| 稼働時間 | 月160時間以上 | 1年目:月60〜80時間 / 2年目:月30時間前後 | 量産化されず試作止まり |
| 投資額 | 約4,800万円(本体・周辺装置・治具等) | 回収見込み崩れる | 想定受注がなくなった |
| 人材体制 | 5軸加工対応で次の仕事を取る計画 | 対応可能者は工場長+若手1名のみ | 教育・専任化が追いつかない |
| 利益率 | 試作単価は高く見える | 想定より低利益 | 設計変更・短納期・手戻り多発 |
| 資金調達 | 銀行借入で設備投資 | 売却して借入返済+既存設備更新に充当 | 受注計画の見直し |
| 工場スペース | 新規5軸機導入 | 検査スペース増設計画が停滞 | 稼働しない設備が場所を占有 |
設備の価値を把握することが、判断の第一歩
売るか残すかを決める前に、現在の設備価値を把握することが大切です。
オークマ MU-400V IIのような設備は、年式、仕様、稼働状態、付属品、保守履歴によって評価が変わります。
「まだ使えるから残す」でもなく、
「使っていないから売る」でもなく、
今いくらの価値があり、残した場合にどれだけ固定費がかかるのか。
そこを見える化することで、社内の議論が進みます。
設備の現状把握や資産価値の確認はこちらから相談できます。
なぜ今、見直しを決断したのか
最終的に社長が動いた理由は、次の受注計画でした。
EV向けインバータケースの後続案件は、少なくとも1年以内には見込めませんでした。
一方で、既存顧客からは補修金型や小ロット金型の依頼が続いていました。
会社としては、5軸加工を無理に伸ばすより、得意分野に人と資金を戻した方が安定する。
そう判断しました。
社内会議では、工場長から厳しい意見も出ました。
「この機械を残すなら、専任者を置く覚悟が必要です」
「空いた時間に使う程度では、技術も採算も中途半端になります」
この言葉が、社長の判断を後押ししました。
売却は、EV投資を否定する判断ではありません。
前提が変わった投資を、そのまま放置しない判断でした。
結果として、オークマ MU-400V IIは売却されました。
売却資金の一部は借入返済に充てられ、一部は既存設備の修理と検査機器の更新に回されました。
現場からは、最初こそ惜しむ声もありました。
しかし数か月後には、工場内の動線が改善し、既存案件の納期対応もしやすくなりました。

この事例から学べること
この事例で大切なのは、EV案件が悪かったという話ではありません。
5軸加工機の導入が間違いだったという話でもありません。
設備投資は、その時点の受注見込み、顧客の方針、市場環境をもとに判断します。
しかし、その前提は変わります。
試作で終わる案件もあります。
量産が海外に移ることもあります。
顧客の開発方針が変わることもあります。
そのときに問われるのは、過去の判断を責めることではありません。
今の状況に合わせて、設備をどう扱うかです。
稼働率が下がっている。
保守費が重い。
人材が足りない。
銀行借入が残っている。
工場スペースを圧迫している。
次の案件が見えない。
こうした条件が重なったとき、設備を残すこと自体が経営負担になる場合があります。
反対に、明確な案件があり、人材育成の方針もあり、資金繰りに余裕があるなら、残して次に備える判断もあります。
どちらが正しいかは、会社ごとに違います。
ただし、判断を先送りすると、選択肢は狭くなります。

まとめ
オークマ MU-400V IIをEV向けインバータケース案件用に導入した金型メーカーは、試作段階では一定の成果を得ました。
しかし量産化されず、稼働率は低下しました。
人材不足、段取り負担、利益率、銀行対応、工場スペースの問題が重なり、最終的には売却を選びました。
これは単なる設備売却ではありません。
変化した市場環境に合わせて、経営資源を組み替えた判断です。
大切なのは、売ることではありません。
判断を放置しないことです。
設備の価値、稼働状況、今後の受注見込みを整理すると、残す理由も、手放す理由も見えてきます。
使っていない設備がある場合は、売却ありきではなく、現状把握から始めることが現実的です。
今の資産価値を知り、残した場合の負担を確認し、選択肢を整理することで、社内でも銀行にも説明しやすくなります。
最後に
私自身、査定の現場でよくお伝えしているのは、「売る・売らない」の二択ではなく「いつ・どう売るか」という視点です。設備売却損が出るタイミングは、実は利益が出ている年度の方が税負担の面で有利に働くことがあります。
設備の整理についてのお悩みは、こちらから相談下さい。
編集長プロフィール
アスメディア 河野(設備活用コンサルタント)
2011年よりリユース業界に関わり、現在は工作機械の買取査定・売却相談に携わる。「いつ売るべきか」「どう売れば手取りを最大化できるか」という経営判断のサポートに重点を置いています。設備売却のタイミングが財務・税務に与える影響や、損切りして次の投資へ進む経営判断のアドバイスまで、機械そのものの良し悪しだけに留まらないご相談を得意としています。
お問い合わせ
機械の買取査定・ご相談はこちらからお気軽にお問い合わせください。